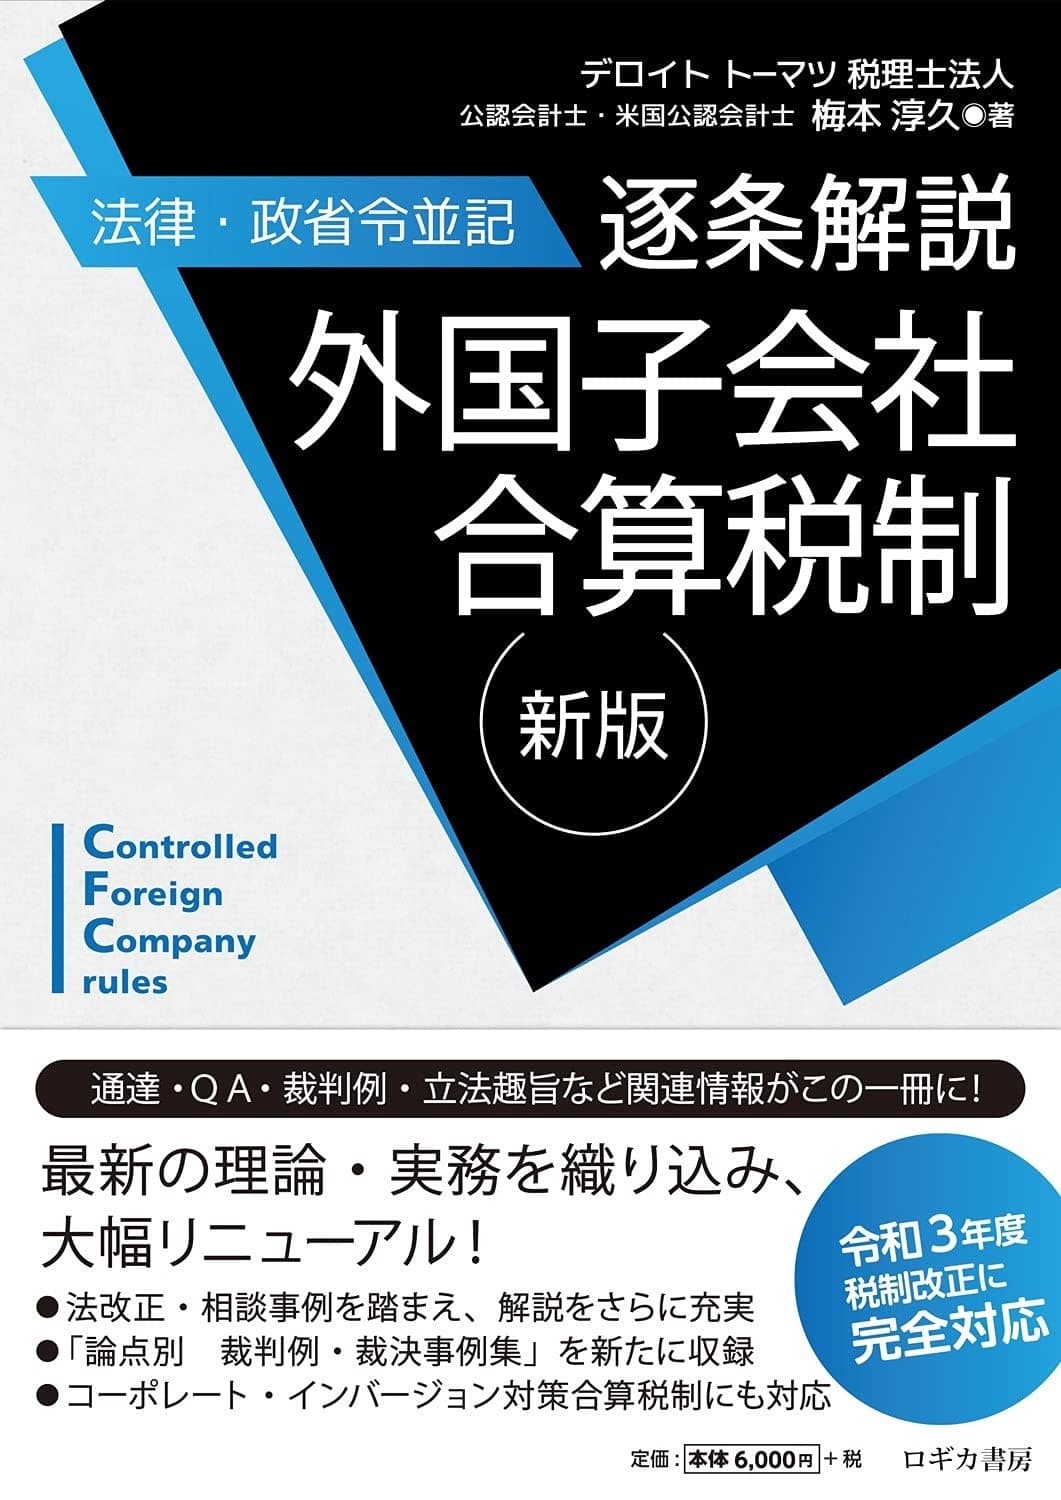
旧版の出版から早いもので2年が経過しました。 この間、〈1〉外国子会社合算税制の抜本改正(平成29年度改正等)が実務に定着していく中で事例が蓄積し、〈2〉ペーパー・カンパニーの範囲や企業集団等所得課税規定に関する改正(令和元年度改正)について、1通達・趣旨説明、2財務省の解説、3国税庁Q & A の公表などによって、趣旨や具体的な取扱いが明らかにされ、〈3〉二重課税調整に関する改正(令和2年度改正・令和3年度改正)が行われるなどしています。 また、旧版は、紙面や時間の関係もあり、1〝条文の行間を読む″解説を中心にしたところがある、2裁判例は、適宜要旨のみを掲載した、3コーポレート・インバージョン対策合算税制は、条文・解説を省略したなどの点で、心残りもありました。 このようなことから、この度、内容を全面的に見直し、次のとおり、大幅な加筆を行って、新版として出版する運びとなりました。 (1) 政省令については、令和3年度改正まで、1通達・趣旨説明、2財務省の解説、3国税庁Q& A については、令和2年度改正関係まで織り込んだ。 (2) 最近の相談事例の傾向を踏まえて、実務上、問題解決のヒントとなるような解説を追加した。 (3) 旧版では〝条文の行間を読む″解説が中心となっていた部分について、条文そのものの解説を追加した。 (4) 「コーポレート・インバージョン対策合算税制」の章を新設した。 (5) 「論点別 裁判例・裁決事例集」と題して、外国子会社合算税制関係の判例等を論点ごとに分類し、認定事実・判決理由等を収録した。 (6) 「税制改正要望にみる実務上の論点」と題して、関係団体の税制改正要望を要約し、論点ごとに整理した。 上記のほか、新版では、図表の追加・見直しも行いましたが、旧版の「条文と解説を見開きに配置し、〈1〉左ページには、法律・政省令を網羅的に、かつ、関連する条文ごとに整理し、〈2〉右ページには、立法趣旨を踏まえた解説を加えるほか、準用条文、関係通達を掲載する」、「条文・解説の文中、括弧書の文字を小さくし、文章構造がひと目で分かるよう工夫する」という方針は変わっていません。本書が、国際税務に携わる皆様のお役に立てれば幸いです。 なお、関係法令等の整理及び本書の意見にわたる部分は筆者の私見であり、デロイト トーマツ税理士法人の公式見解ではないことを申し添えます。 また、本書は、グループ通算制度導入後の法令等について解説を行っており、居住者及び連結法人に係る制度については、条文・解説を省略しているほか、第2章(外国子会社合算税制の適用に係る税額控除)は、拙書『【法律・政省令併記】逐条解説 外国税額控除―グループ通算制度・外国子会社合算税制対応―』の第3章と概ね同様の内容となっていますので、あらかじめご了承ください。 ●目次 ◎第1章■内国法人に係る外国関係会社の課税対象金額等の益金算入租税特別措置法第66条の6第1項(特定外国関係会社又は対象外国関係会社の適用対象金額に係る合算課税(会社単位の合算課税)) 租税特別措置法第66条の6第2項(用語の意義) 租税特別措置法第66条の6第3項(ペーパー・カンパニー非該当性基準を満たさないと推定する場合) 租税特別措置法第66条の6第4項(経済活動基準を満たさないと推定する場合) 租税特別措置法第66条の6第5項(会社単位の合算課税の適用免除(租税負担割合の意義)) 租税特別措置法第66条の6第6項(部分適用対象金額に係る合算課税(部分合算課税)) 租税特別措置法第66条の6第7項(部分適用対象金額の意義) 租税特別措置法第66条の6第8項(金融子会社等部分適用対象金額に係る合算課税(部分合算課税)) 租税特別措置法第66条の6第9項(金融子会社等部分適用対象金額の意義) 租税特別措置法第66条の6第10項(部分合算課税の適用免除) 租税特別措置法第66条の6第11項(一定の外国関係会社の財務諸表等の確定申告書への添付) 租税特別措置法第66条の6第12項(外国信託に対する本税制の適用) 租税特別措置法第66条の6第13項(外国信託に対する本税制の適用) 租税特別措置法第66条の6第14項(ブラック・リスト国の告示) ◎第2章■外国子会社合算税制の適用に係る税額控除 租税特別措置法第66条の7第1項(内国法人が納付する控除対象外国法人税の額とみなされる金額の控除) 租税特別措置法第66条の7第2項(内国法人が納付する控除対象外国法人税の額とみなされる金額の益金算入) 租税特別措置法第66条の7第3項(内国法人が納付する控除対象外国法人税の額とみなされる金額に係る特定目的会社の利益の配当に係る源泉徴収等の特例等の適用) 租税特別措置法第66条の7第4項(控除対象所得税額等相当額の控除) 租税特別措置法第66条の7第5項(措法66の7④の適用要件等) 租税特別措置法第66条の7第6項(控除対象所得税額等相当額の益金算入) 租税特別措置法第66条の7第7項(法人税額における税額控除の順序) 租税特別措置法第66条の7第8項(法人税法との規定の調整) 租税特別措置法第66条の7第9項(特別税額控除規定及び地方法人税法との規定の調整) 租税特別措置法第66条の7第10項(控除対象所得税等相当額の地方法人税額からの控除) 租税特別措置法第66条の7第11項(措法66の7⑩の適用要件等) 租税特別措置法第66条の7第12項(地方法人税額における税額控除の順序) 租税特別措置法第66条の7第13項(地方法人税法との規定の調整) ◎第3章■特定課税対象金額等を有する内国法人が受ける剰余金の配当等の益金不算入租税特別措置法第66条の8第1項(特定課税対象金額を有する内国法人が持株割合25%以上等の要件を満たさない外国法人から受ける配当等の益金不算入) 租税特別措置法第66条の8第2項(特定課税対象金額を有する内国法人が外国法人から受ける配当等(法法23の2①の適用を受けるもの)の益金不算入) 租税特別措置法第66条の8第3項(特定課税対象金額を有する内国法人が外国法人から受ける配当等(法法23の2②の適用を受けるもの)の益金不算入) 租税特別措置法第66条の8第4項(特定課税対象金額の意義) 租税特別措置法第66条の8第5項(適格組織再編成に係る合併法人等の課税済金額の調整) 租税特別措置法第66条の8第6項(適格分割等に係る分割法人等の課税済金額の調整) 租税特別措置法第66条の8第7項(間接特定課税対象金額を有する内国法人が持株割合25%以上等の要件を満たさない外国法人から受ける配当等の益金不算入) 租税特別措置法第66条の8第8項(間接特定課税対象金額を有する内国法人が外国法人から受ける配当等(法法23の2①の適用を受けるもの)の益金不算入) 租税特別措置法第66条の8第9項(間接特定課税対象金額を有する内国法人が外国法人から受ける配当等(法法23の2②の適用を受けるもの)の益金不算入) 租税特別措置法第66条の8第10項(間接特定課税対象金額の意義) 租税特別措置法第66条の8第11項(適格組織再編成(適格分割等)に係る合併法人等(分割法人等)の間接配当等及び間接課税済金額の調整) 租税特別措置法第66条の8第12項(特定課税対象金額等を有する内国法人が受ける配当等の益金不算入の適用要件等) 租税特別措置法第66条の8第13項(法人税法との規定の調整) 租税特別措置法第66条の8第14項(法人税法との規定の調整) ◎第4章■政令委任(外国関係会社の判定等) 租税特別措置法第66条の9(政令委任(外国関係会社の判定等)) ◎第5章■コーポレート・インバージョン対策合算税制 租税特別措置法第66条の9の2(特殊関係株主等である内国法人に係る外国関係法人の課税対象金額等の益金算入) ◎補章■論点別裁判例・裁決事例集 【資料1】外国子会社合算税制に関するQ & A(平成29年度改正関係等)(国税庁) 【資料2】連結納税規定等が適用される外国関係会社の適用対象金額等の計算方法等の改正に関するQ&A(国税庁) 【資料3】平成30年度税制改正CFC 税制におけるPMI 計画書の具体例について(経済産業省) 【資料4】外国子会社合算税制の適用除外基準である管理支配基準の判定(株主総会等のテレビ会議システム等の活用について)(経済産業省) 【資料5】税制改正要望にみる実務上の論点 【資料6】税制調査会資料〔経済のデジタル化に伴う国際課税上の対応〕(抄)(財務省) 【資料7】デジタル経済下における国際課税研究会事務局資料(抄)(経済産業省) 【資料8】令和3年4月以降に提供された法人税申告書別表(抄)
梅本 淳久
Q&A 期間 / 6ヶ月間