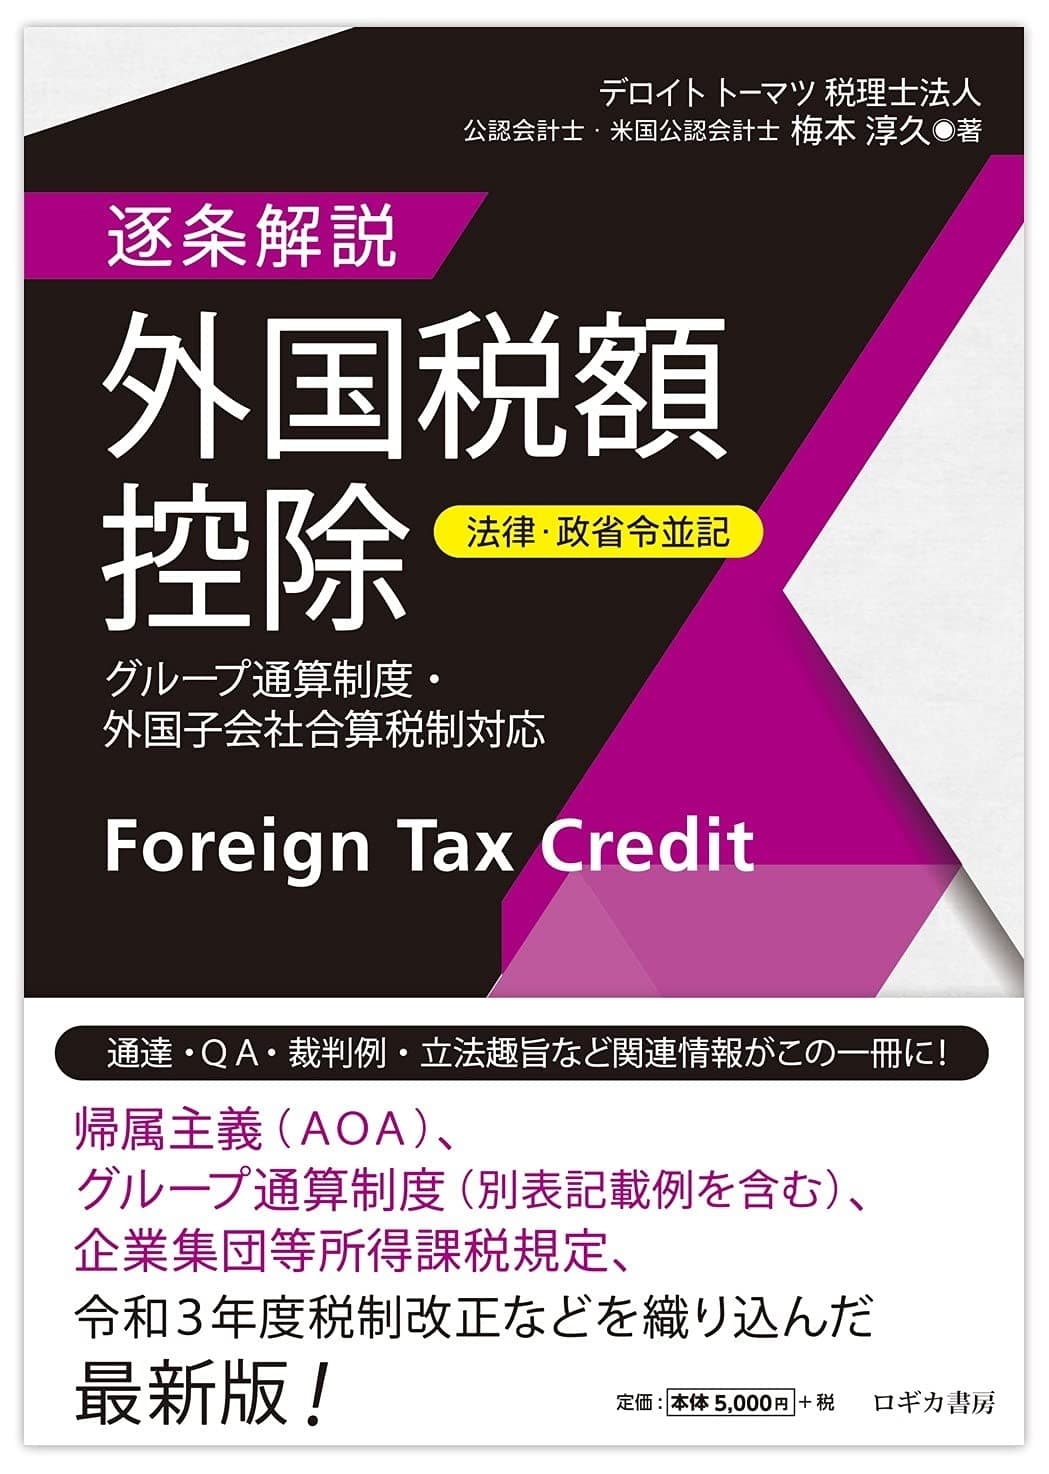
本書は、外国子会社合算税制、過大支払利子税制に続く、シリーズ第3弾として、外国税額控除制度の関連情報を一冊にまとめ、全条文を解説するものです。 外国税額控除制度は、国際的な二重課税を排除する仕組みのひとつで、我が国では、1953年(昭和28年)に創設され、1962年(昭和37年)及び1963年(昭和38年)の改正によって現在の仕組みに近いものとなりましたが、その後、幾多の改正を経て、現在に至っています。 とりわけ、近年では、①国外源泉所得である国外事業所得について国外事業所等帰属所得として積極的に定義した上で内部取引損益の認識や移転価格課税に相当する調整を行うこととする改正(平成26年度)、②国外源泉所得の範囲について「国内源泉所得以外の所得」という規定の仕方を改め、積極的に「国外源泉所得」を定義する改正(平成26年度)、③連結納税制度の廃止及びグループ通算制度への移行に伴う改正(令和2年度)、④企業集団等所得課税規定(連結納税規定及びパススルー課税規定)が適用される外国関係会社の所得に対して課される外国法人税の額のうち、内国法人が納付する控除対象外国法人税の額とみなされる金額等の計算方法の整備(令和元年度)などの重要な改正が行われているところです。 本書は、このような外国税額控除制度を読み解くための一助となることを願って、条文を整理し、詳細な解説を加えました。具体的には、〈1〉単体納税制度、〈2〉グループ通算制度、〈3〉外国子会社合算税制の各制度における外国税額控除制度について、条文と解説を見開きに配置し、「左ページ」には、本法・施行令・施行規則を網羅的に、かつ、関連する条文ごとに整理し、「右ページ」には、豊富な図表とともに、立法趣旨を踏まえた解説を加えたほか、①通達、②関係法令等、③質疑応答事例、④計算例(巻末に申告書の記載例を掲載)、⑤裁判例・裁決事例を掲載しました。 また、条文及び解説の文中、かっこ書の文字を小さくし、文章構造がひと目で分かるよう工夫しました。 なお、関係法令等の整理及び本書の意見にわたる部分は筆者の私見であり、デロイト トーマツ税理士法人の公式見解ではないことを申し添えます。 また、本書は、グループ通算制度導入後の内国法人に係る法令等について解説を加えており、連結納税制度における外国税額控除制度については、一部の経過措置等を除き、条文・解説を省略していますので、あらかじめご了承ください。 ◎目次 ■第1章■単体納税制度における外国税額控除 法人税法第69条第1項(外国法人税額の控除) 法人税法第69条第2項(繰越控除限度額を用いた控除) 法人税法第69条第3項(繰越控除対象外国法人税額を用いた控除) 法人税法第69条第4項(国外源泉所得の意義) 法人税法第69条第5項(内部取引の意義) 法人税法第69条第6項(租税条約において異なる定めがある場合の取扱い) 法人税法第69条第7項(旧7条相手国の場合の内部利子及び内部使用料等) 法人税法第69条第8項(単純購入非課税に関する取扱い) 法人税法第69条第9項(適格合併等の場合の合併法人等による控除限度額等の引継ぎ) 法人税法第69条第10項(法法69⑨の適用要件) 法人税法第69条第11項(適格分割等の場合の分割法人等における控除限度額等の処理) 法人税法第69条第12項(控除対象外国法人税の額の減額に伴う控除措置) 法人税法第69条第13項(公益法人等の不適用) 法人税法第69条第23項(法法69①の申告要件等) 法人税法第69条第24項(法法69②③の申告要件等) 法人税法第69条第26項(タックスレシート等の保存要件に係る宥恕規定) 法人税法第69条第27項(文書化(国外事業所等帰属外部取引に関する事項)) 法人税法第69条第28項(文書化(内部取引に関する事項)) ■第2章■グループ通算制度における外国税額控除 法人税法第69条第14項(グループ通算制度における控除限度額の計算方法) 法人税法第69条第15項(当初申告税額控除額固定措置) 法人税法第69条第16項(当初申告税額控除額固定解除措置) 法人税法第69条第17項(進行事業年度控除措置) 法人税法第69条第18項(進行事業年度加算措置) 法人税法第69条第19項(当初申告税額控除不足額相当額等固定措置) 法人税法第69条第20項(当初申告税額控除不足額相当額等固定解除措置) 法人税法第69条第21項(合併により解散した場合又は通算法人の残余財産が確定した場合における調整措置) 法人税法第69条第22項(公益法人等に該当することとなった場合における調整措置) 法人税法第69条第25項(法法69⑰の申告要件等) 法人税法第69条第29項(法法69⑱に関する書類添付義務) ■第3章■外国子会社合算税制における外国税額控除 租税特別措置法第66条の7第1項(内国法人が納付する控除対象外国法人税の額とみなされる金額の控除) 租税特別措置法第66条の7第2項(内国法人が納付する控除対象外国法人税の額とみなされる金額の益金算入) 租税特別措置法第66条の7第3項(内国法人が納付する控除対象外国法人税の額とみなされる金額に係る特定目的会社の利益の配当に係る源泉徴収等の特例等の適用) 租税特別措置法第66条の7第4項(控除対象所得税額等相当額の控除) 租税特別措置法第66条の7第5項(措法66の7④の適用要件等) 租税特別措置法第66条の7第6項(控除対象所得税額等相当額の益金算入) 租税特別措置法第66条の7第7項(法人税額における税額控除の順序) 租税特別措置法第66条の7第8項(法人税法との規定の調整) 租税特別措置法第66条の7第9項(特別税額控除規定及び地方法人税法との規定の調整) 租税特別措置法第66条の7第10項(控除対象所得税等相当額の地方法人税額からの控除) 租税特別措置法第66条の7第11項(措法66の7⑩の適用要件等) 租税特別措置法第66条の7第12項(地方法人税額における税額控除の順序) 租税特別措置法第66条の7第13項(地方法人税法との規定の調整) ■第4章■所得金額及び税額の計算 法人税法第26条第3項(外国法人税の減額部分の益金不算入) 法人税法第39条の2(外国子会社から受ける配当等に係る外国源泉税等の損金不算入) 法人税法第41条(法人税額から控除する外国税額の損金不算入) 法人税法第70条の2(税額控除の順序) ■第5章■令和3年度税制改正(外国税額控除関連項目) 法人税法施行令第141条の4第8項(国外事業所等に帰せられるべき資本に対応する負債の利子) 法人税法施行令第142条第1項(控除限度額の計算) 法人税法施行令第142条の2第7項及び第8項(外国税額控除の対象とならない外国法人税の額) 租税特別措置法第66条の7第10項〔令和4年4月1日時点の第9項〕(特別税額控除規定及び地方法人税法との規定の調整) 租税特別措置法第66条の8第2項(特定課税対象金額を有する内国法人が外国法人から受ける剰余金の配当等(外国子会社配当益金不算入制度の適用を受けるもの)の益金不算入) 租税特別措置法第66条の8第9項〔令和4年4月1日時点の第8項〕(間接特定課税対象金額を有する内国法人が外国法人から受ける剰余金の配当等(外国子会社配当益金不算入制度の適用を受けるもの)の益金不算入) 租税特別措置法第66条の8第16項〔令和4年4月1日時点の第14項〕(法人税法との規定の調整) ■補章■タックス・スペアリング・クレジット 【資料1】外国税額控除に関する別表一覧 【資料2】申告書の記載例(外国子会社配当益金不算入制度における控除限度額の計算) 【資料3】申告書の記載例(グループ通算制度における控除限度額の計算) 【資料4】申告書の記載例(当初申告税額控除額固定措置等) 【資料5】恒久的施設帰属所得に係る所得に関する調査等に係る事務運営要領(抄) 【資料6】「グループ通算制度に関する取扱通達の制定について」(法令解釈通達)の趣旨説明《主要制定項目以外の項目》(抄)
梅本 淳久
Q&A 期間 / 6ヶ月間